 Пенсионное законодательство в нашей стране — это такой квест с элементами киберпанка и головоломки, от которой у обычного человека глаза начинают бегать по кругу, а у чиновников — по кабинету. Представьте себе: даже те, кто должен знать все тонкости на зубок, порой путаются так, что хочется позвонить бабушке и спросить совета.
А тут ещё частные пенсионные фонды — эти загадочные организации, куда кто-то когда-то переводил свои накопления и теперь пытается понять, как же их оттуда выудить без потерь и нервных клеток.
Недавно объявили: предпенсионеры могут получить свои деньги аж четырьмя способами! И тут началось: редакция завалена вопросами.
Обычные юристы из Обнинска пока что только разводят руками, а сотрудники частных фондов объясняют всё так запутанно, что кажется — они специально хотят проверить нас на IQ и стрессоустойчивость. Но мы не из тех, кто сдаётся!
Мы добыли кое-какие ответы и готовы поделиться ими с вами.
Первый вопрос звучит как классика Шекспира: брать или не брать? Вот в чём вопрос!
Наша читательница 1968 года рождения интересуется, стоит ли забирать свои накопления в 55 лет или лучше дождаться пенсии в 60 (для женщин её возраста). Ведь московские дамы уже наслаждаются бесплатным проездом в метро и автобусах, а калужские могут только мечтать об этом «рае» на колесах. Тут же появляется подозрение: а не обман ли это — взять деньги сейчас?
Частные фонды иногда отвечают примерно так: «Дадим вам 50-70 тысяч сейчас, остальное через пять лет». Звучит как предложение от какого-то мошенника с рынка.
Представьте себе диалог:
— Можно всю сумму сразу?
— Нет-нет, половину сейчас дадим, остальное потом.
— А если я не хочу ждать?
— Ну тогда придётся потерпеть.
— Так я же пенсионер!
— Да ладно вам, это ж инвестиции такие…
Чтобы не попасть в такую ловушку разговоров по телефону (которые ничего не гарантируют), специалисты советуют писать заявления письменно. Так хоть бумажка останется — доказательство для суда или хотя бы для разговора с менеджером фонда. Ведь устная договорённость — это как обещание мужа купить новую стиральную машину: вроде сказал «куплю», но до сих пор стирает вручную.
А теперь разберёмся с загадочным термином «накопительная часть пенсии».
Это что-то вроде тайного сундука с золотом для граждан 1967 года рождения и моложе. Раньше работодатели обязаны были перечислять 6% зарплаты туда. Потом ввели «временный режим», когда эти проценты пошли на страховую часть пенсии (то есть ту самую основную), а накопительная часть стала напоминать заброшенную дачу — вроде есть, но никто толком туда не ходит.
К тому же программа софинансирования добавляла бонусы за счет материнского капитала (как приятный подарок от государства) — но эта история больше похожа на сказку про Золушку: вроде была хорошая программа, но закончилась внезапно и оставила всех в раздумьях.
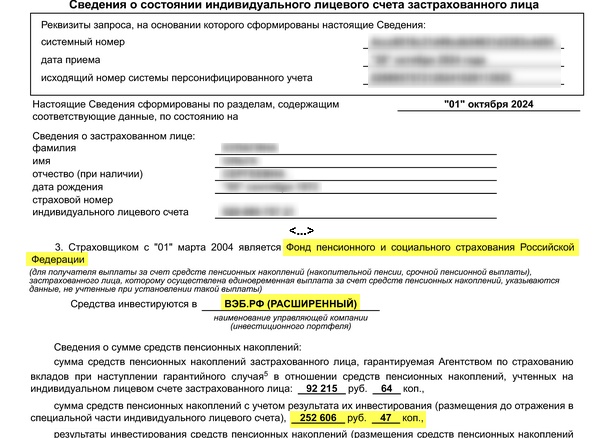
Наша героиня из Обнинска накопила около 250 тысяч рублей в частном фонде. Ей предлагают получать примерно по 900 рублей в месяц или взять небольшую часть сразу. Тут возникает классический вопрос любого экономиста-любителя: а стоит ли сейчас брать деньги или лучше подождать?
Чтобы ответить на него без паники и слёз приходится вспомнить старый анекдот:
«Приходит мужчина к гадалке:
— Скажите честно: стоит ли мне сегодня забрать свою накопительную пенсию?
Гадалка смотрит в хрустальный шар:
— Если возьмёшь сейчас — будешь счастлив несколько дней; если подожди — счастье растянется на годы… Но скорее всего ты забудешь про неё вообще».
«Пенсионная система — это настоящий лабиринт для обычных людей, где каждый выбор имеет свои последствия. Разгадывая эту головоломку, важно остаться бдительным и не поддаться на уловки частных фондов.»